티스토리 뷰
목차
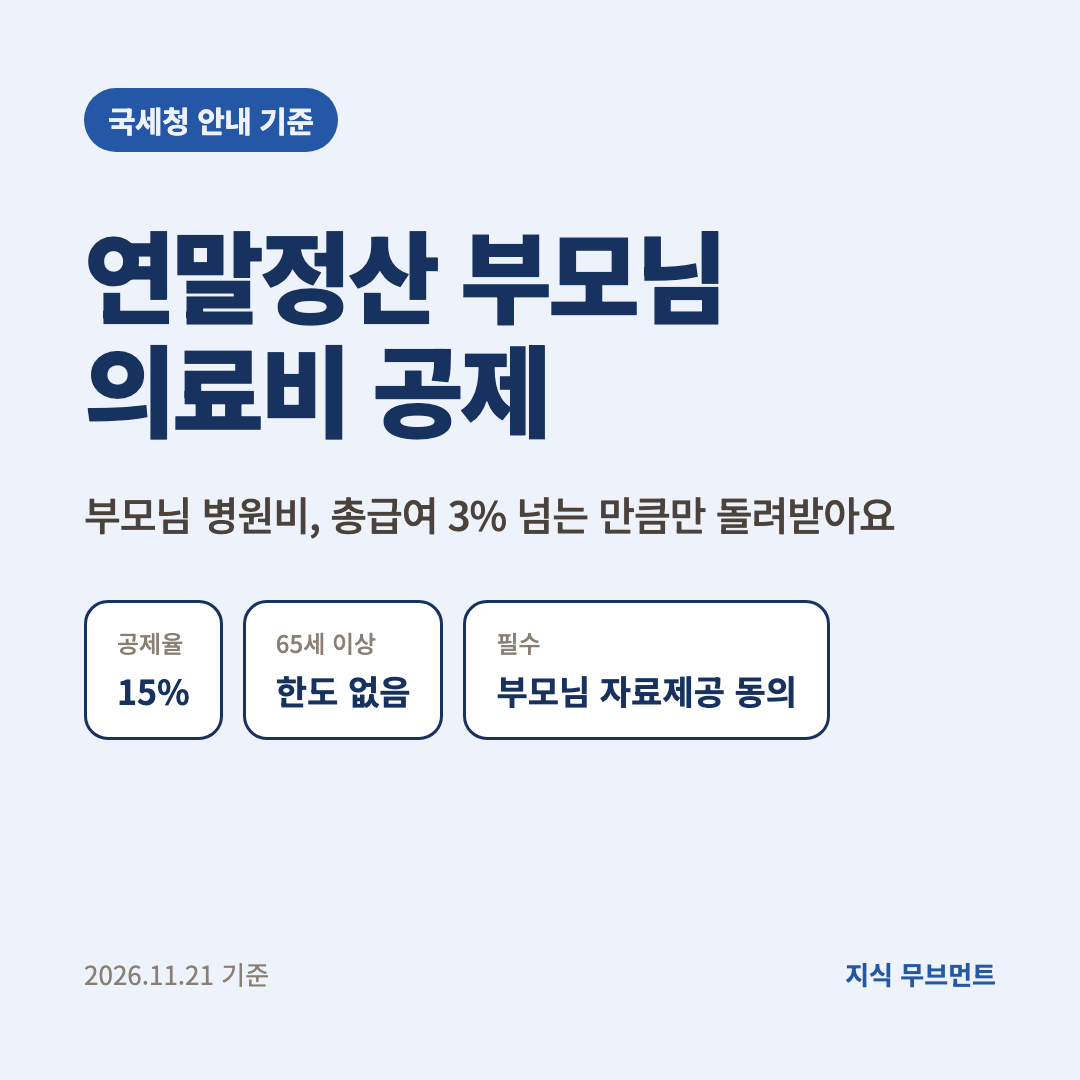
연말정산 부모님 의료비 공제는 부모님 병원비 중 내 총급여의 3%를 넘는 금액의 15%를 세금에서 빼 주는 제도예요(국세청 안내 기준). 부모님이 65세 이상이면 공제 대상 금액에 한도가 없고, 병원비를 낸 사람이 부모님을 기본공제 대상자로 올린 사람이어야 해요.
이 글에서는 의료비 공제 조건, 한도와 공제율, 부모님 자료제공 동의 순서, 공제가 안 되는 돈, 계산 예시를 국세청 안내 기준으로 정리했어요.
핵심만 먼저: 공제율 15% · 총급여 3% 초과분만 · 65세 이상은 한도 없음 · 실손보험으로 돌려받은 돈은 제외 · 부모님이 홈택스에서 자료제공 동의
아래 버튼을 누르면 국세청의 의료비·보험료 세액공제 안내 화면이 열려요. 한도와 공제율 표, 공제되지 않는 비용이 정리돼 있어요.

연말정산 부모님 의료비 공제 조건
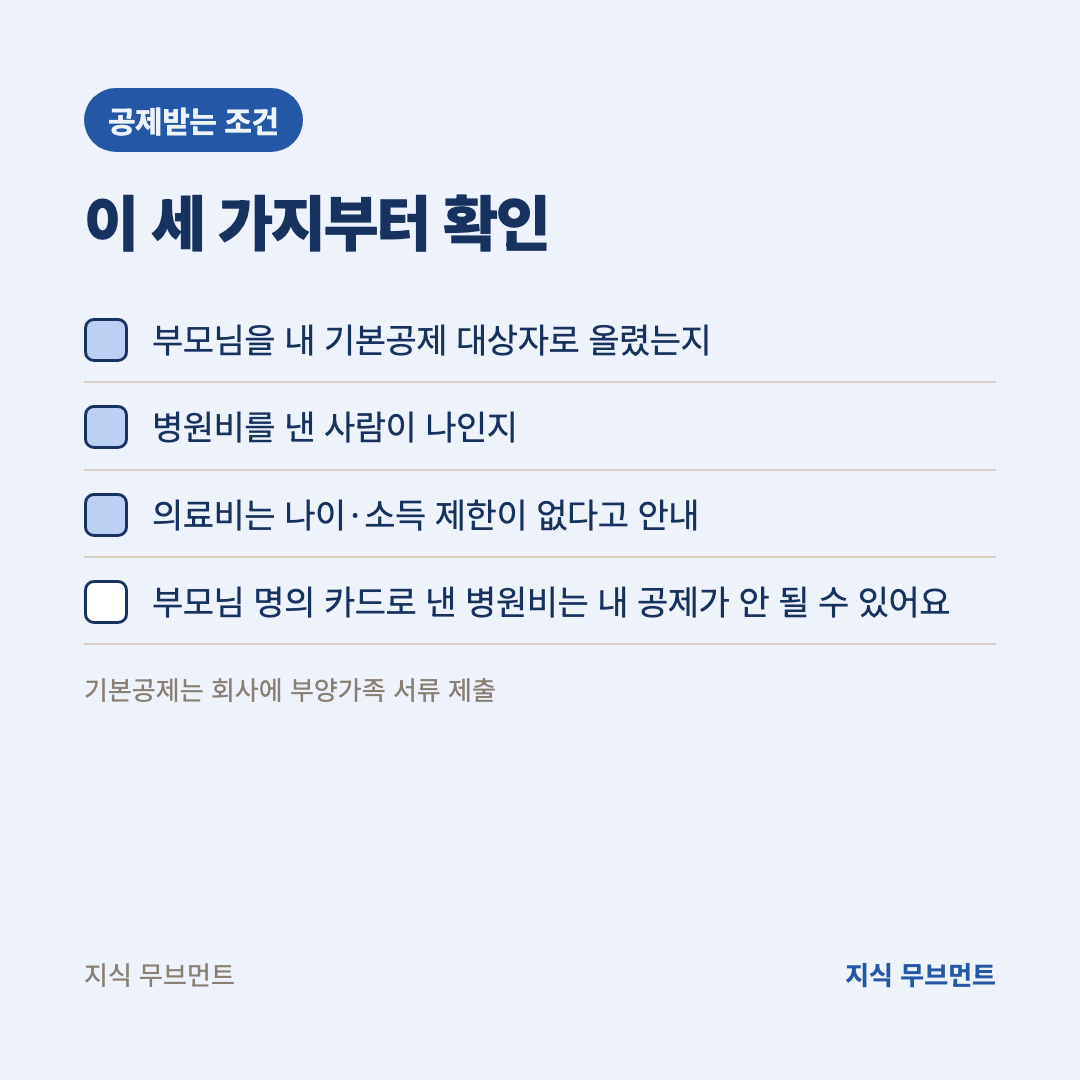
국세청은 의료비 세액공제를 "근로소득이 있는 거주자가 기본공제 대상자(나이 및 소득의 제한을 받지 않음)를 위해 의료비를 지급한 경우"라고 안내해요. 그래서 부모님이 연세가 있으시든, 소득이 조금 있으시든 의료비 쪽에는 나이·소득 제한이 따로 없다고 적혀 있어요.
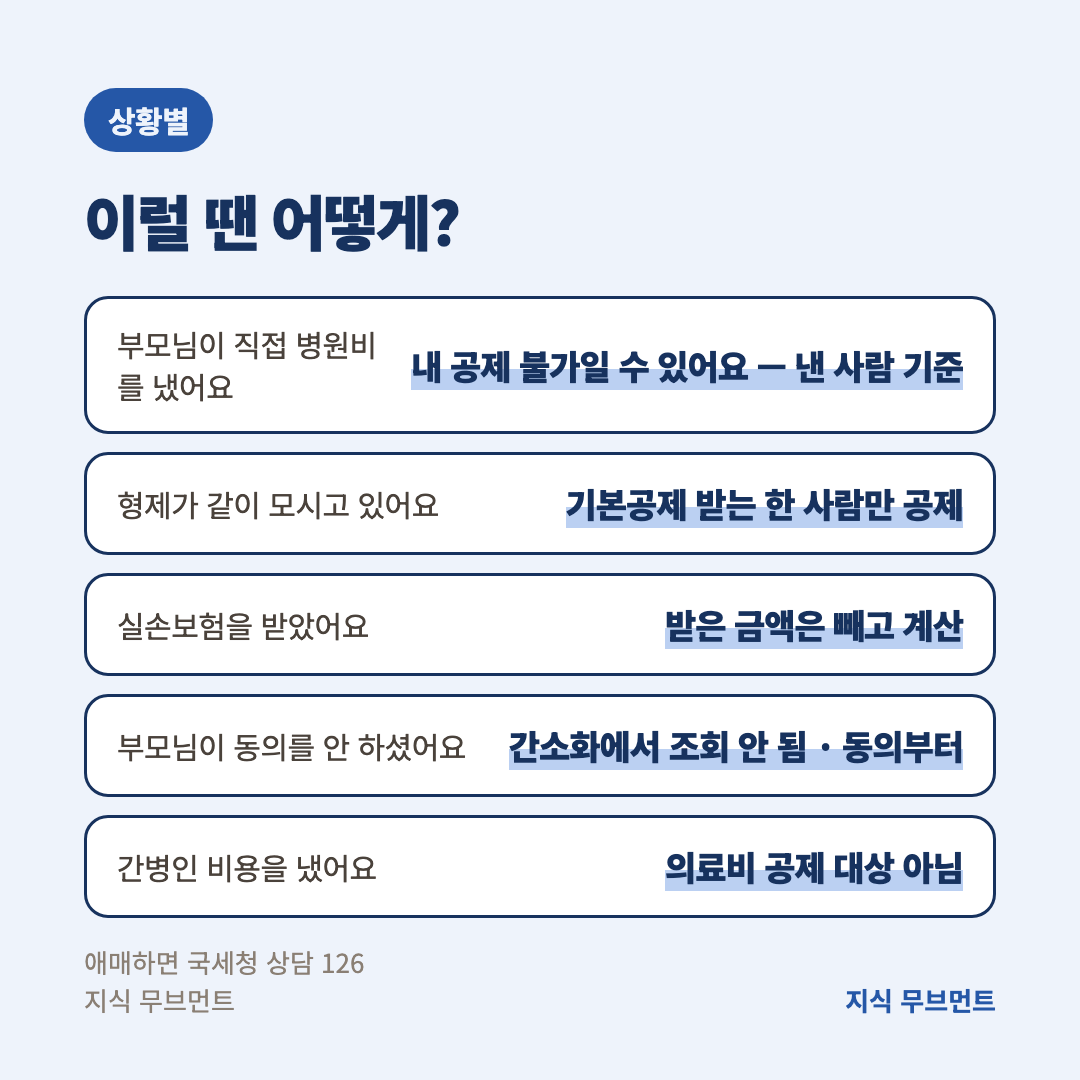
다만 아무나 받는 건 아니에요. 내가 부모님을 부양가족으로 올리고(회사에 부양가족 서류 제출), 병원비를 내가 지급해야 해요. 형제가 함께 부모님을 모시는 경우 기본공제를 받는 사람 한 명만 그 부모님의 의료비를 공제받을 수 있어요.
부모님 명의 카드나 부모님이 직접 낸 병원비는 내 공제로 올리기 어려울 수 있어요. 애매하면 국세청 상담센터 126에 확인하세요.
연말정산 의료비 공제 한도와 공제율
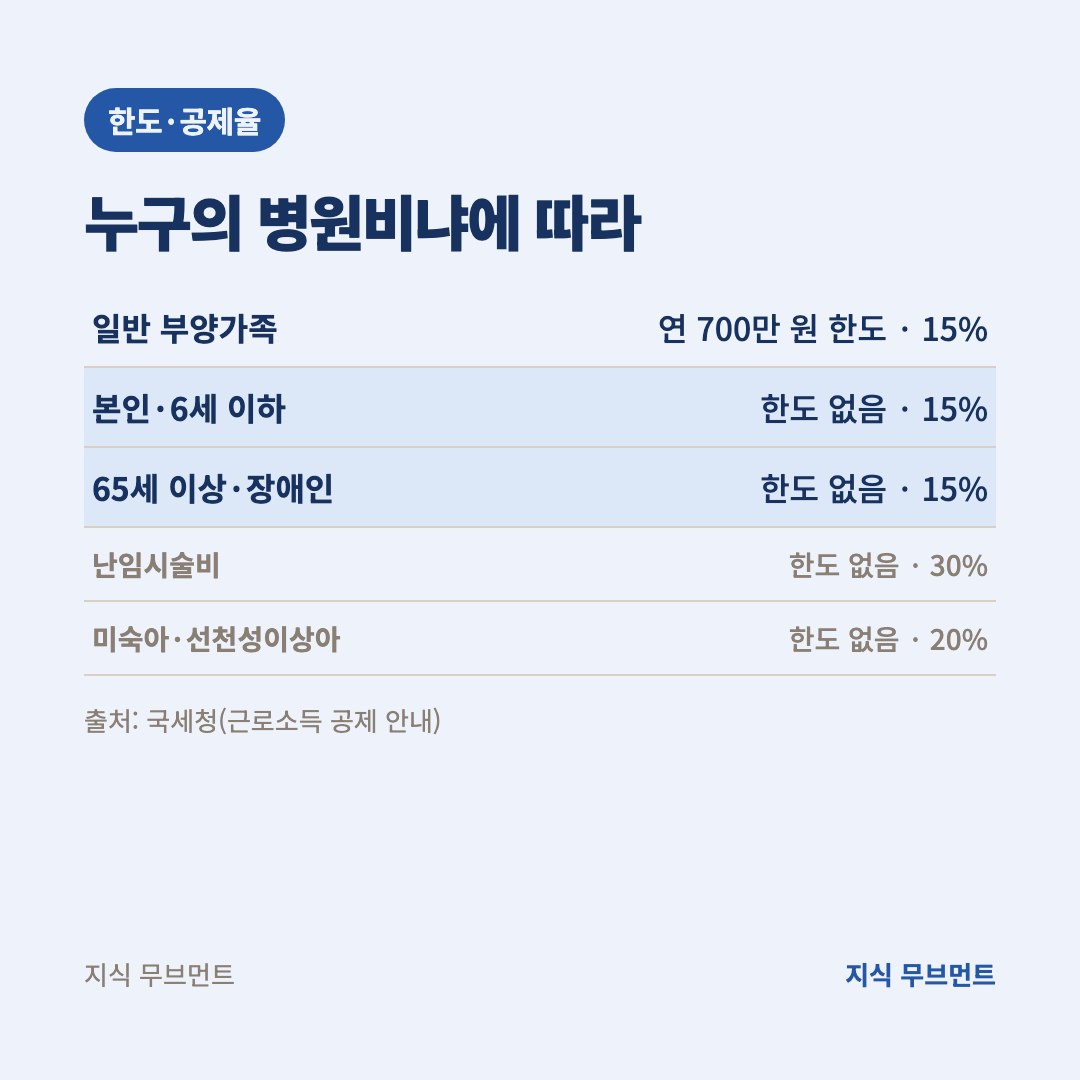
국세청 안내표는 아래와 같아요. 일반 부양가족의 의료비는 연 700만 원까지만 공제 대상으로 보고, 본인·6세 이하·65세 이상·장애인 의료비는 한도가 없어요. 공제율은 모두 15%이고, 난임시술비는 30%, 미숙아·선천성이상아는 20%예요.
핵심은 "총급여의 3%를 넘는 금액"만 공제 대상이라는 점이에요. 병원비를 아무리 냈어도 이 기준금액까지는 공제가 안 돼요. 그래서 한 해 병원비가 적은 집은 공제가 0원일 수도 있어요.
계산 예시
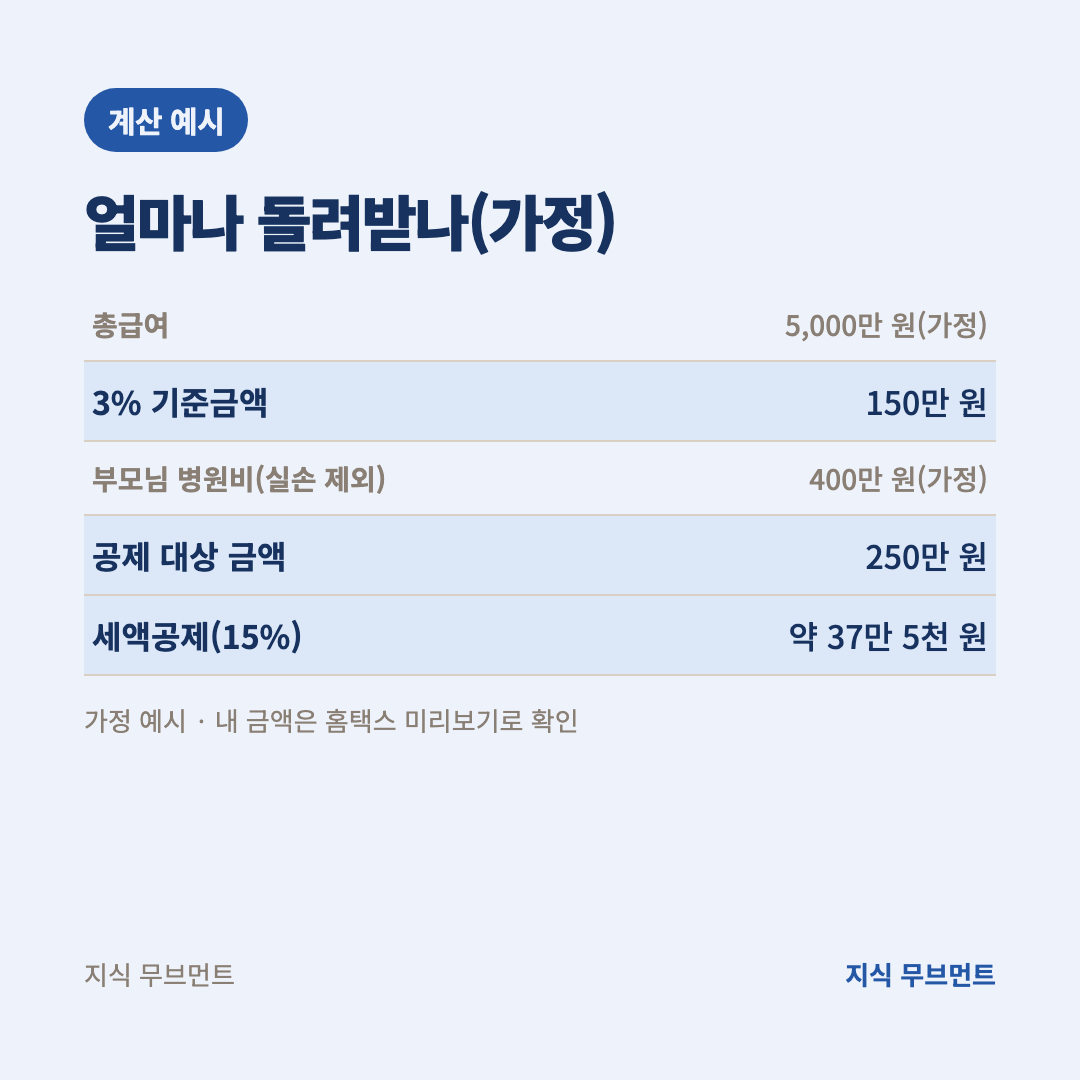
총급여 5,000만 원이라고 가정하면 3% 기준금액은 150만 원이에요. 실손보험금을 뺀 부모님 병원비가 400만 원이면 공제 대상 금액은 250만 원이고, 세액공제는 15%인 약 37만 5천 원이에요. 이 숫자는 계산 방식을 보여 드리려는 가정이에요. 내 금액은 홈택스 연말정산 미리보기로 확인하세요.
부모님 의료비 자료제공 동의 방법
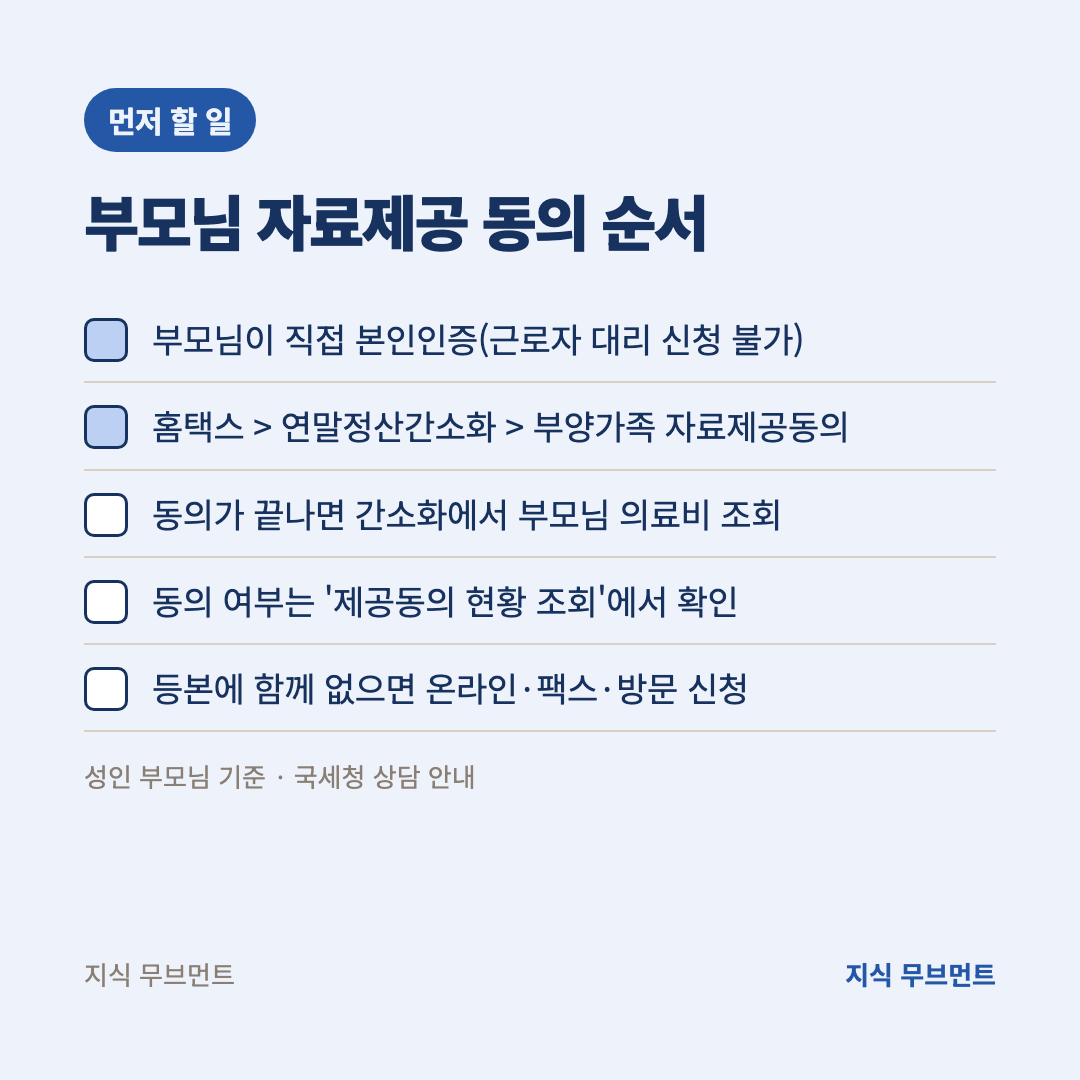
연말정산 간소화 서비스에서 부모님 병원비를 조회하려면 부모님이 자료제공에 동의해야 해요. 성인인 부모님은 근로자가 대신 신청할 수 없고, 부모님이 직접 본인인증을 해야 해요. 국세상담센터 안내에 나온 순서는 아래와 같아요.
1단계, 홈택스에 들어가 [장려금·연말정산·기부금] → [연말정산간소화]로 가요.
2단계, [부양가족 자료제공동의 신청/조회/취소]에서 본인인증(인증서, 휴대전화 등)을 해요.
3단계, 동의가 끝나면 [제공동의 현황 조회]에서 처리됐는지 확인해요.
주민등록등본에 함께 올라 있지 않은 부모님은 온라인(신분증·가족관계증명서 전송), 팩스, 방문으로만 신청할 수 있어요. 부모님이 스마트폰이나 인증서 사용이 어려우시면 자녀가 옆에서 같이 해 드리는 게 가장 빨라요.
아래 버튼은 국세청 홈택스 첫 화면이에요. 로그인한 뒤 위 메뉴를 차례로 눌러 보세요.
동의를 마쳤다면 아래에서 공제가 안 되는 돈도 함께 확인해 두세요.
의료비 공제 안 되는 돈과 실손보험
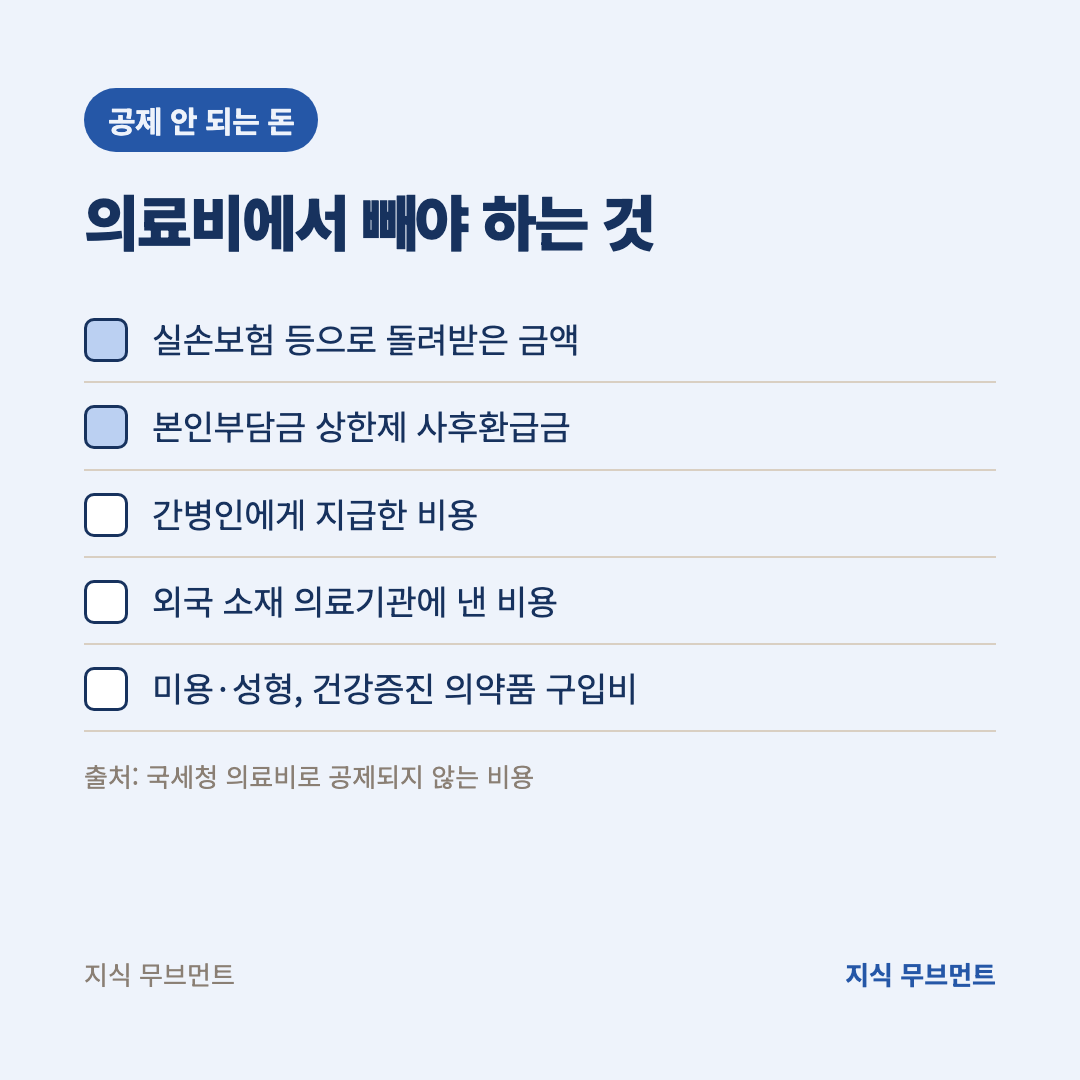
국세청이 정리한 공제되지 않는 비용은 다섯 가지예요. 실손보험 등으로 보전받은 금액, 건강보험공단에서 받은 본인부담금 상한제 사후환급금, 외국 소재 의료기관에 낸 비용, 간병인에게 지급한 비용, 미용·성형 수술과 건강증진 의약품 구입비예요.
그래서 부모님이 입원 후 실손보험금을 받으셨다면 간소화 자료의 병원비 총액에서 그 금액을 빼고 신고해야 해요. 간소화 자료가 실손을 자동으로 다 빼 주지 않을 수 있으니, 보험금을 받은 병원비는 따로 표시해 두세요.
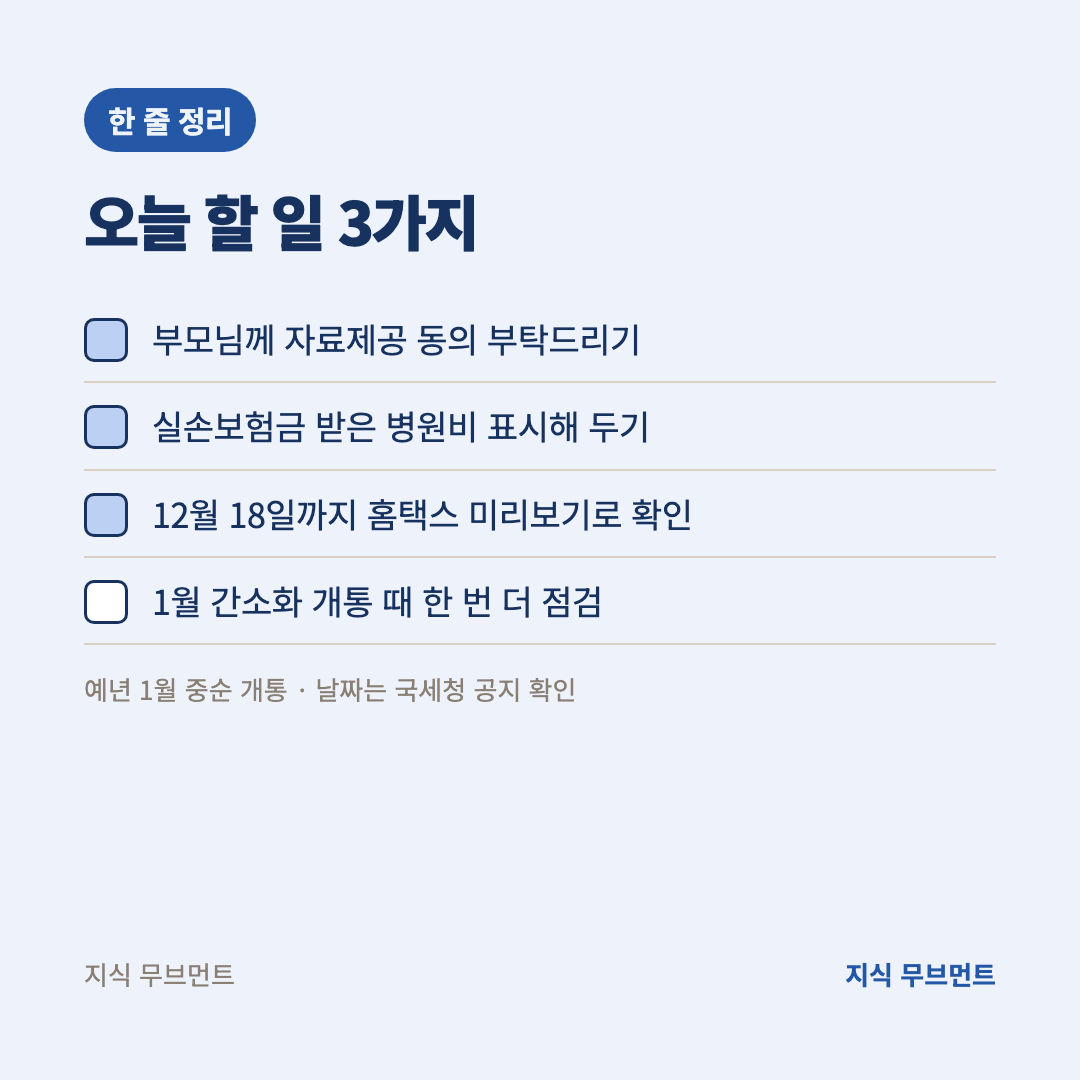
연말정산 미리보기는 12월 18일까지 열려 있어요. 내 예상 환급액을 먼저 보고 싶다면 아래 글의 순서대로 해 보세요.
부모님 의료비 공제에서 많이 묻는 질문은 아래에 모아 뒀어요.
자주 묻는 질문
부모님 나이가 어느 정도여야 의료비 공제가 되나요?
국세청은 의료비 공제 대상자를 "나이 및 소득의 제한을 받지 않는" 기본공제 대상자로 안내해요. 다만 부양가족으로 올리는 절차는 회사 안내에 따라 따로 확인하세요.
간병비도 공제되나요?
국세청 안내에서 간병인에게 지급한 비용은 공제되지 않는 비용에 들어 있어요.
간소화 서비스는 언제 열리나요?
올해(2026년 1월)는 15일에 열렸어요. 2027년 개통 날짜는 국세청 공지를 확인하세요.
실손보험금을 받은 병원비는요?
받은 금액은 의료비에서 빼야 해요.

한 줄 정리
부모님 병원비는 총급여 3%를 넘는 만큼 15%를 돌려받고, 부모님이 홈택스에서 자료제공에 동의해야 간소화에서 조회돼요. 실손보험금은 빼고 계산하세요.
참고한 자료: 국세청 근로소득 연말정산 안내(https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874), 국세청 국세상담센터 자주묻는 Q&A(https://call.nts.go.kr/call/qna/selectHomeQnaInfo.do?mi=12984). 세법은 매년 바뀔 수 있으니 신고 전 국세청 최신 안내를 확인하세요.
'복지·제도' 카테고리의 다른 글
| 조기 재취업수당 신청기간, 재취업 12개월 다음 날부터 3년 안에 청구하는 순서와 서류 (0) | 2026.11.20 |
|---|---|
| 국민연금 반환일시금 수령조건, 60세 도달·사망·국외이주 3가지와 2.2% 이자·반납 방법 (0) | 2026.11.16 |
| 국민연금 임의계속가입 자격, 만 60세 이후 65세 전날까지 신청과 보험료 9.5% (0) | 2026.11.16 |
| 건강보험 임의계속가입 기간, 퇴직 후 최장 36개월과 신청기한 놓치지 않는 법 (0) | 2026.11.15 |
| 국민연금 조기수령 감액, 1년 일찍 받을 때마다 6%씩 줄어 최대 30%와 신청 조건 (0) | 2026.11.15 |